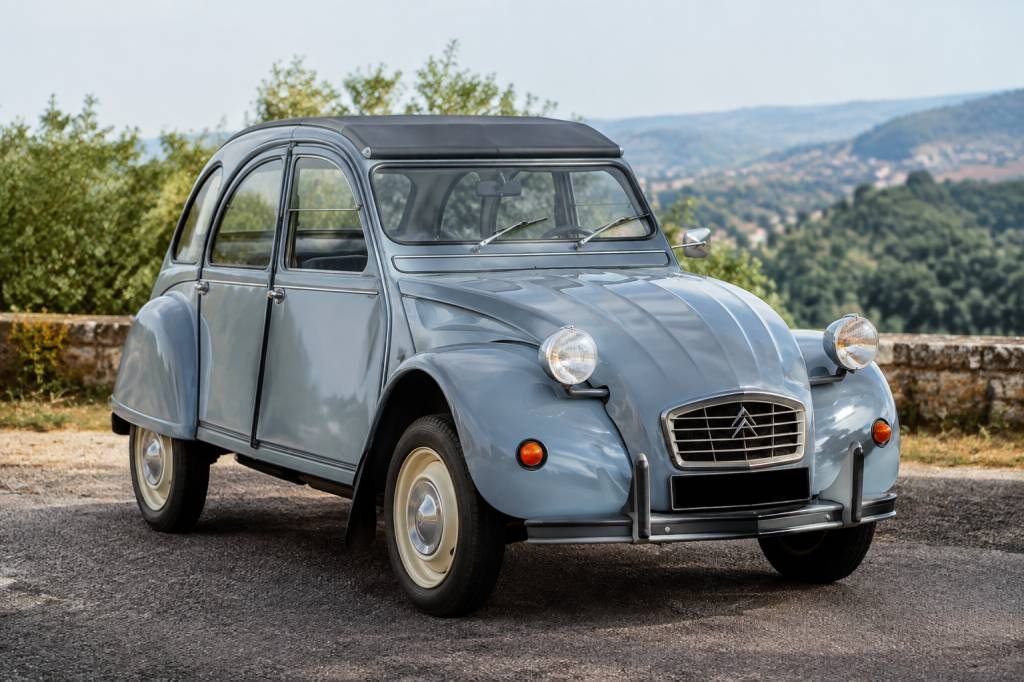
Une 2CV n’est pas une voiture comme les autres. Elle transporte souvent des souvenirs, attire les regards lors des rassemblements et prend parfois place dans un garage avec autant de soin qu’une pièce de collection. Mais même lorsqu’elle ne sort que le dimanche, elle doit être correctement assurée. Une panne, un accident ou un vol peut rapidement coûter cher, surtout lorsque le véhicule possède une valeur supérieure à sa simple cote sur le marché de l’occasion.
Alors, quelle assurance choisir pour une 2CV de collection ? Faut-il obligatoirement souscrire un contrat spécifique ? Quelles garanties sont réellement indispensables ? Voici les principaux éléments à vérifier avant de signer.
Une 2CV est-elle automatiquement considérée comme une voiture de collection ?
En France, une voiture peut être qualifiée de véhicule de collection lorsqu’elle répond à plusieurs critères. Le plus connu concerne son âge : elle doit généralement avoir au moins 30 ans. Elle doit également correspondre à son modèle d’origine et ne plus être produite. Pour officialiser cette situation, le propriétaire peut demander une carte grise portant la mention « véhicule de collection ».
Cette démarche n’est pas toujours obligatoire pour assurer une ancienne. Certaines compagnies acceptent de couvrir une 2CV de plus de 30 ans avec une carte grise classique. À l’inverse, certains assureurs spécialisés demandent une carte grise collection ou des documents permettant de confirmer l’intérêt historique du véhicule.
La carte grise collection peut présenter plusieurs avantages, notamment pour préserver un modèle ancien dans sa configuration d’origine. Elle ne transforme toutefois pas automatiquement le contrat d’assurance. Le point essentiel reste le contenu des garanties et la manière dont la valeur de la voiture est déterminée.
Pourquoi choisir une assurance dédiée aux véhicules anciens ?
Une assurance auto classique est généralement calculée à partir de critères adaptés aux voitures modernes : kilométrage annuel important, trajets domicile-travail, stationnement quotidien et valeur qui diminue avec le temps. Une 2CV de collection est utilisée très différemment. Elle roule souvent peu, principalement pour les loisirs, les sorties du week-end ou les rassemblements.
Les contrats spécialisés tiennent compte de cette utilisation. Ils proposent parfois une cotisation plus accessible, à condition de respecter certaines règles :
- limiter le kilométrage annuel ;
- réserver la 2CV à un usage de loisir ;
- posséder un autre véhicule pour les trajets quotidiens ;
- garer la voiture dans un lieu sécurisé ;
- déclarer les modifications ou restaurations importantes.
Attention toutefois à ne pas choisir une assurance uniquement parce qu’elle est moins chère. Une prime réduite peut cacher des plafonds faibles, une assistance limitée ou une indemnisation insuffisante en cas de sinistre. Pour une 2CV bien restaurée, la différence entre une formule basique et un contrat réellement adapté peut représenter plusieurs milliers d’euros lors d’un accident.
La responsabilité civile : le minimum obligatoire
Comme pour toute voiture circulant sur la voie publique, une 2CV doit au minimum être couverte par la responsabilité civile. Cette garantie est souvent appelée assurance au tiers. Elle indemnise les dommages causés aux autres personnes, aux véhicules et aux biens lors d’un accident dont vous êtes responsable.
Exemple simple : vous perdez le contrôle dans un rond-point et endommagez une voiture récente. La responsabilité civile prend en charge les réparations du véhicule adverse, selon les conditions du contrat. En revanche, elle ne couvre pas les dégâts subis par votre propre 2CV si vous êtes responsable de l’accident.
Cette formule peut convenir à une 2CV ayant une faible valeur ou nécessitant encore d’importants travaux. Elle devient plus discutable lorsque la voiture a été restaurée avec des pièces rares, une sellerie neuve et une peinture refaite dans les règles de l’art.
La garantie dommages : utile pour protéger votre 2CV
Pour une voiture ancienne en bon état, une formule au tiers étendue ou tous risques mérite d’être étudiée. Elle peut couvrir les dommages subis par votre 2CV, y compris lorsque vous êtes responsable de l’accident ou lorsque l’auteur n’est pas identifié.
Les garanties à examiner sont notamment :
- la garantie dommages tous accidents, qui intervient après une collision, une sortie de route ou un choc responsable ;
- la garantie vol, particulièrement importante pour une voiture ancienne facile à déplacer ou à revendre en pièces détachées ;
- la garantie incendie, qui couvre généralement la destruction ou la détérioration du véhicule par le feu ;
- la garantie bris de glace, à vérifier car certaines pièces de 2CV sont spécifiques et difficiles à trouver ;
- la garantie événements climatiques, notamment en cas de grêle, de tempête ou d’inondation.
Une formule intermédiaire peut être un bon compromis. Elle protège contre le vol, l’incendie et certains événements, tout en conservant une cotisation raisonnable. En revanche, elle ne couvre pas toujours les dommages liés à un accident responsable. La lecture des exclusions reste donc indispensable.
La valeur agréée, un point essentiel en cas de sinistre
La question de la valeur du véhicule est centrale pour une 2CV de collection. Sur une voiture moderne, l’assureur s’appuie souvent sur la valeur dite « à dire d’expert » ou sur la valeur de remplacement au jour du sinistre. Pour une ancienne restaurée, cette estimation peut être éloignée du montant réellement investi.
La valeur agréée permet de fixer à l’avance un montant d’indemnisation, généralement à partir d’une expertise ou d’un dossier détaillé. Si la 2CV est volée ou déclarée irréparable, l’indemnité est calculée sur cette base, sous réserve des conditions du contrat.
Cette solution est particulièrement intéressante dans les situations suivantes :
- la voiture a été entièrement restaurée ;
- elle possède une série spéciale ou un modèle recherché ;
- elle dispose d’un moteur, d’une carrosserie ou d’un intérieur rare ;
- sa valeur dépasse nettement celle d’une 2CV similaire en état moyen ;
- les factures de travaux représentent plusieurs milliers d’euros.
Une expertise peut être demandée par l’assureur tous les deux ou trois ans, ou après des travaux importants. Il est également conseillé de conserver les factures, les photographies de la restauration et les documents attestant l’origine des pièces. Une vieille photo de la voiture dans le garage ne suffit pas toujours à prouver son état avant le sinistre.
Vol et vandalisme : ne pas sous-estimer le risque
On imagine parfois qu’une 2CV ne présente aucun intérêt pour les voleurs parce qu’elle ne possède ni système multimédia haut de gamme ni électronique embarquée. C’est une erreur. Les véhicules anciens sont recherchés pour leurs pièces, leur facilité de démontage et leur valeur auprès des passionnés.
La garantie vol doit préciser les conditions d’indemnisation. Certains contrats exigent un garage fermé, une alarme, un antivol mécanique ou un dispositif de localisation. D’autres appliquent une franchise spécifique ou limitent la couverture lorsque le véhicule est stationné dans la rue.
Le vandalisme doit aussi être vérifié séparément. Une capote lacérée, un pare-brise cassé ou une carrosserie rayée lors d’un rassemblement ne sont pas nécessairement couverts par la simple garantie vol. Si vous participez régulièrement à des événements automobiles, demandez des précisions sur ce point.
L’assistance, indispensable même pour une voiture qui roule peu
Une 2CV qui ne sort que quelques fois par mois n’est pas à l’abri d’une panne. Au contraire, une immobilisation prolongée peut provoquer une batterie déchargée, un problème d’alimentation ou des durites vieillissantes. Et tomber en panne à 80 kilomètres de chez soi pendant une balade entre amis n’a rien de très agréable, même avec une mécanique simple.
La garantie assistance peut prévoir :
- le dépannage sur place ;
- le remorquage vers un garage ou le lieu choisi ;
- le rapatriement des occupants ;
- la prise en charge d’un véhicule de remplacement ;
- l’assistance dès le domicile, et pas uniquement à partir d’une certaine distance.
Ce dernier point mérite une attention particulière. Certains contrats n’interviennent qu’à partir de 25 ou 50 kilomètres du domicile. Or, une panne dans la cour ou devant le garage reste une panne. Pour une voiture ancienne, une assistance « zéro kilomètre » est souvent préférable.
Quel usage déclarer à l’assureur ?
La plupart des assurances pour véhicules de collection limitent l’utilisation à des déplacements privés et occasionnels. Les sorties touristiques, les rassemblements, les expositions et les promenades sont généralement acceptés. En revanche, l’usage quotidien pour se rendre au travail peut être exclu.
Il faut également signaler les activités particulières. Une participation à un rallye touristique, à une épreuve de régularité ou à une démonstration sur circuit ne relève pas forcément du même niveau de couverture qu’une simple balade sur route ouverte.
La différence est importante : un rallye de navigation peut être considéré comme une activité de loisir couverte, tandis qu’une épreuve chronométrée peut être exclue. Ne partez pas du principe que « ce n’est pas une course » suffit à vous protéger. Demandez une confirmation écrite à l’assureur.
Les conducteurs et le prêt du volant
Les contrats spécialisés peuvent imposer un âge minimum, une ancienneté de permis ou un nombre d’années d’assurance. Ils peuvent aussi limiter le prêt du véhicule à certaines personnes. Si vous prêtez votre 2CV à un proche pour un mariage ou une sortie, vérifiez les conditions concernant le conducteur occasionnel.
La franchise peut être majorée lorsque le conducteur n’est pas le conducteur principal déclaré. Une franchise correspond à la somme restant à votre charge après indemnisation. Par exemple, avec une franchise de 500 euros, un dommage évalué à 3 000 euros donnera lieu à une indemnisation de 2 500 euros, selon les autres conditions du contrat.
Un jeune conducteur peut aussi être soumis à des restrictions spécifiques. Le mieux est de déclarer la situation avant le prêt, plutôt que de découvrir les conséquences au moment du sinistre.
Les pièces et accessoires doivent-ils être assurés ?
Une 2CV peut contenir des éléments coûteux qui ne sont pas automatiquement couverts à leur juste valeur : roues d’origine, galerie, phares spécifiques, autoradio ancien, bagages, sellerie ou pièces détachées stockées dans le véhicule.
Demandez à l’assureur comment sont traités :
- les accessoires non montés d’origine ;
- les équipements ajoutés lors de la restauration ;
- les pièces de rechange transportées dans le coffre ;
- les objets personnels laissés dans l’habitacle ;
- les remorques ou porte-voitures utilisés pour déplacer la 2CV.
Un accessoire déclaré et photographié sera plus facilement pris en compte qu’un équipement découvert après le sinistre. Là encore, les factures et les photos sont vos meilleurs alliés.
Comment comparer les offres d’assurance ?
Avant de retenir un contrat, demandez plusieurs devis en transmettant les mêmes informations : modèle exact, année, état, valeur estimée, kilométrage annuel, lieu de stationnement et usage prévu. Une comparaison sérieuse ne doit pas se limiter au montant de la cotisation.
Vérifiez notamment :
- le montant d’indemnisation prévu en cas de perte totale ;
- la présence ou non d’une valeur agréée ;
- les franchises applicables ;
- les conditions de vol et de stationnement ;
- la couverture lors des rassemblements et rallyes touristiques ;
- l’assistance et la distance minimale d’intervention ;
- la prise en charge des pièces rares ou difficiles à remplacer ;
- les limites de kilométrage annuel.
Un assureur généraliste peut parfois proposer une solution adaptée, mais les compagnies spécialisées dans les véhicules anciens connaissent mieux les réalités de la restauration et du marché de la collection. Elles sont souvent plus à même d’évaluer une 2CV qui n’a plus sa configuration d’origine ou qui a bénéficié d’une restauration complète.
Les bons réflexes avant de signer
Commencez par réunir les documents du véhicule : carte grise, factures d’entretien, justificatifs de restauration et photographies récentes. Si la voiture possède une valeur importante, faites réaliser une expertise indépendante. Le coût de cette démarche reste raisonnable au regard de l’indemnisation potentiellement en jeu.
Ensuite, lisez les exclusions. Elles sont parfois moins visibles que les garanties mises en avant dans le devis. Une assurance peut couvrir le vol, mais refuser l’indemnisation si les clés étaient restées dans le véhicule. Elle peut accepter les rassemblements, mais exclure les essais sur circuit. Ces détails changent tout.
Enfin, prévenez l’assureur de toute modification importante : changement de moteur, transformation de carrosserie, installation d’un kit ancien ou augmentation de la valeur après restauration. Une 2CV mérite de rouler, mais elle mérite surtout d’être protégée à la hauteur de son état et de sa valeur réelle.